Die E-Rechnung ist für Unternehmen in Deutschland mehr als ein neues Rechnungsformat: Sie verändert die Zusammenarbeit zwischen Buchhaltung, IT und Geschäftspartnern. Doch woher kommt die Pflicht zur E-Rechnung, welche EU-Vorgaben stehen dahinter und wie wurden diese in deutsches Recht übertragen? Dieser Artikel erklärt den Ursprung der E-Rechnung, zeigt die wichtigsten gesetzlichen Meilensteine und erläutert, wie Unternehmen ihre Rechnungsprozesse mit Unterstützung zukunftssicher gestalten können.
Woher kommt die E-Rechnung und warum hat die EU sie eingeführt?
Der Ursprung der modernen E-Rechnung liegt in den europäischen Bestrebungen, Rechnungsprozesse zu vereinheitlichen und die Digitalisierung der Verwaltung und Wirtschaft voranzutreiben. Ein wichtiger Meilenstein war die EU-Richtlinie 2014/55/EU vom 16. April 2014. Sie verpflichtet öffentliche Auftraggeber, elektronische Rechnungen in einem europäischen Standard zu empfangen und zu verarbeiten.
Die technische Grundlage bildet die europäische Norm EN 16931. Sie definiert ein strukturiertes Datenmodell, das eine automatisierte Verarbeitung von Rechnungsinformationen ermöglicht.
Das Ziel der Norm ist es weniger manuelle Dateneingaben, geringere Fehlerquoten und effizientere Verwaltungsprozesse zu erreichen. Deutschland setzte diese Vorgaben zunächst für öffentliche Aufträge um. Mit dem Wachstumschancengesetz wurde die E-Rechnungspflicht anschließend auf den inländischen B2B-Bereich ausgeweitet.
Wie wurde die E-Rechnung in Deutschland gesetzlich umgesetzt?
Die europäische Entwicklung wurde schrittweise in deutsches Recht übertragen. Dabei sind insbesondere das Umsatzsteuergesetz (UStG), die Regelungen zur elektronischen Rechnungsstellung im öffentlichen Auftragswesen und die technischen Standards relevant.
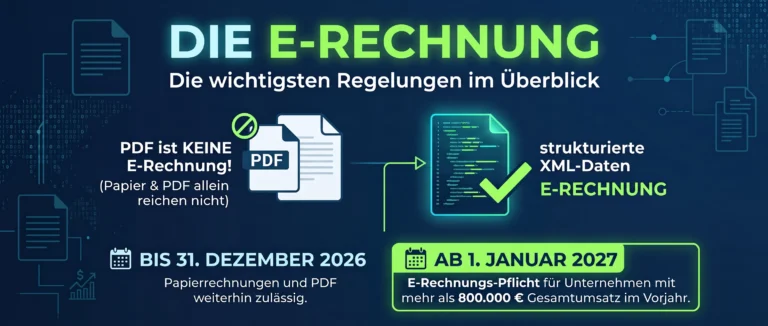
Die zentrale Vorschrift für Unternehmen ist § 14 UStG. Seit dem 1. Januar 2025 unterscheidet das Gesetz zwischen einer strukturierten E-Rechnung und einer sonstigen Rechnung. Ein einfaches PDF, das per E-Mail versendet wird, gilt seitdem grundsätzlich nicht mehr als E-Rechnung im umsatzsteuerrechtlichen Sinne, sondern genauso wie die Papierrechnung als sonstige Rechnung.
Eine echte E-Rechnung liegt vor, wenn sie in einem strukturierten elektronischen Format ausgestellt, übermittelt und empfangen wird und elektronisch verarbeitet werden kann. Beispiele hierfür sind die XRechnung und ZUGFeRD Rechnungen, natürlich nur, wenn diese im jeweiligen Fall die jeweiligen Anforderungen der Norm EN 16931 erfüllen.
Die gesetzliche Grundlage wurde am 27. März 2024 durch das Wachstumschancengesetz geschaffen. Die hierbei geregelten Übergangsregelungen ermöglichen den Unternehmen eine schrittweise Umstellung.
Weiterführende Informationen sind unter Bundesfinanzministerium – FAQ zur E-Rechnung zu finden.
Welche Meilensteine umfasst die bisherige Zeitlinie der E-Rechnung?
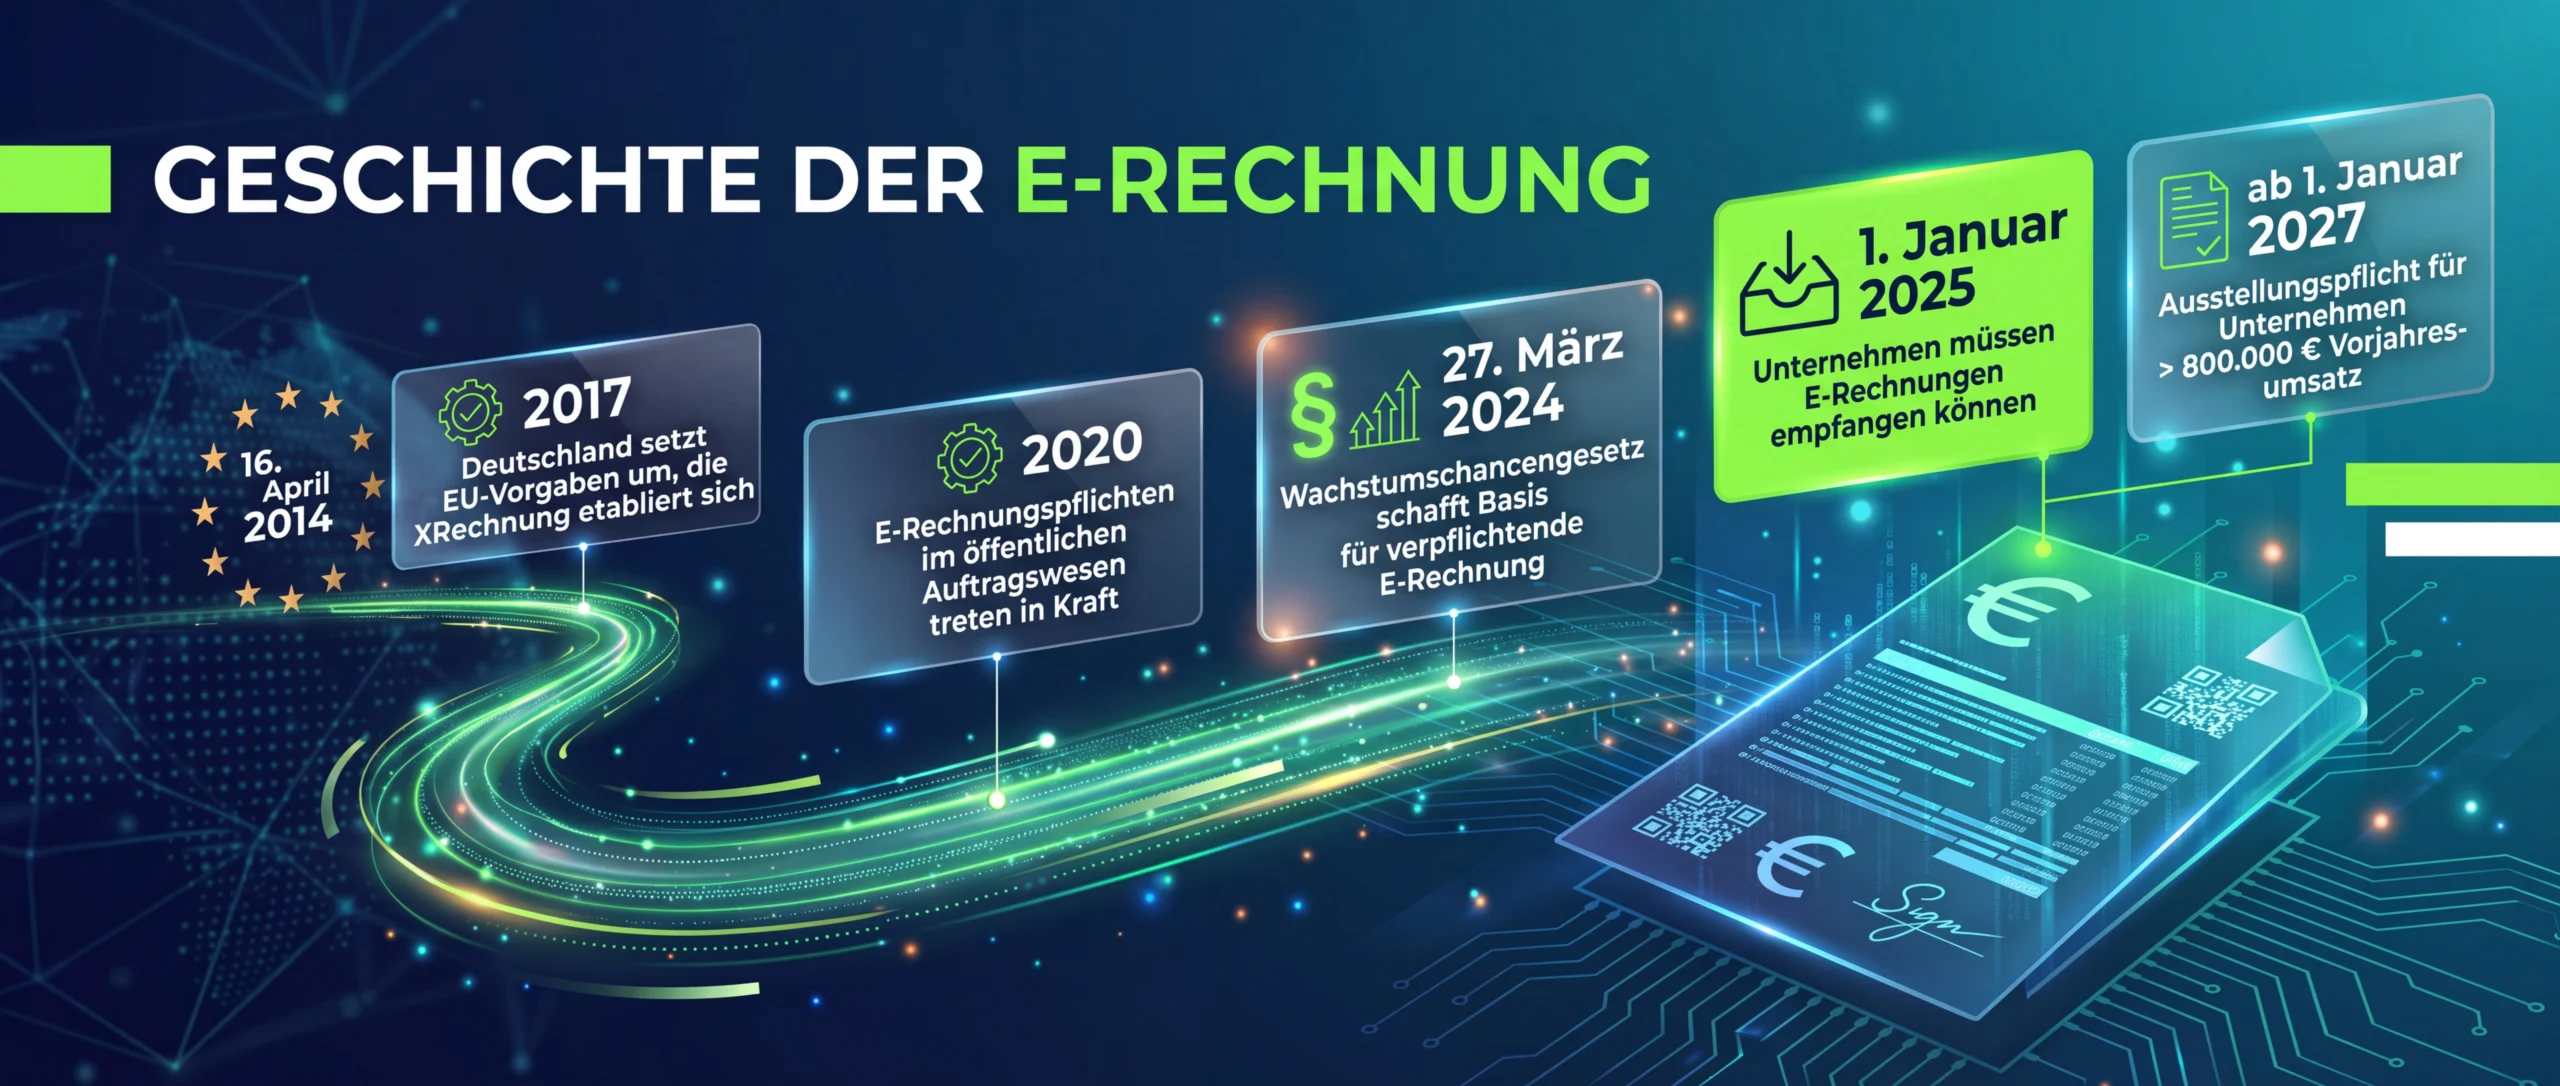
Die folgende Zeitlinie zeigt, wie aus europäischen Vorgaben eine verbindliche Regelung für den deutschen Geschäftsverkehr wurde bzw. wird.
| Jahr / Stichtag | Gesetzlicher Meilenstein |
| 2010–2011 | EU-Vorgaben führen zu einer Vereinheitlichung der umsatzsteuerrechtlichen Behandlung elektronischer und papierbasierter Rechnungen. |
| 16. April 2014 | Die EU verabschiedet die Richtlinie 2014/55/EU zur elektronischen Rechnungsstellung bei öffentlichen Aufträgen. |
| 2017 | Deutschland setzt die EU-Vorgaben für öffentliche Auftraggeber um und die XRechnung etabliert sich als zentraler Standard. |
| 2020 | Die E-Rechnungspflichten im öffentlichen Auftragswesen werden auf Bundesebene umfassend wirksam. |
| 27. März 2024 | Das Wachstumschancengesetz schafft die Grundlage für die verpflichtende E-Rechnung im inländischen B2B-Bereich. |
| 1. Januar 2025 | Unternehmen müssen E-Rechnungen empfangen können. Die Ausstellung ist bereits möglich; Übergangsregelungen gelten weiterhin. |
| ab 1. Januar 2027 | Unternehmen mit mehr als 800.000 Euro Gesamtumsatz im Vorjahr müssen grundsätzlich im B2B-Bereich E-Rechnungen ausstellen. |
| ab 1. Januar 2028 | Die Ausstellungspflicht greift grundsätzlich für alle übrigen betroffenen inländischen Unternehmen, vorbehaltlich gesetzlicher Ausnahmen. |
Rechtsgrundlagen: § 14 UStG und BMF-FAQ.
Welche E-Rechnungen sind seit 2025 erlaubt und was gilt ab 2027?
Für Unternehmen ist es wichtig, zwischen der Empfangspflicht und der Ausstellungspflicht zu unterscheiden.
- Seit 2025: Unternehmen müssen E-Rechnungen empfangen können. Ein E-Mail-Postfach kann für den Empfang ausreichen. Achtung: Die anschließende Verarbeitung und gesetzeskonforme Aufbewahrung muss ebenfalls organisiert werden.
- Bis Ende 2026: Papierrechnungen sind im Rahmen der Übergangsregelung weiterhin möglich. Andere elektronische Formate, wie beispielsweise einfache PDFs, setzen grundsätzlich die Zustimmung des Empfängers voraus.
- Ab 2027: Unternehmen mit mehr als 800.000 Euro Gesamtumsatz im Vorjahr müssen im betroffenen inländischen B2B-Bereich grundsätzlich E-Rechnungen ausstellen.
- Ab 2028: Die Ausstellungspflicht gilt grundsätzlich für alle betroffenen Unternehmen.
Für Kleinunternehmer gelten besondere Ausnahmen bei der Ausstellung. Auch Kleinbetragsrechnungen bis 250 Euro und bestimmte weitere Rechnungen sind ausgenommen. Die Empfangspflicht besteht dagegen grundsätzlich auch für Kleinunternehmer.
Wichtig: Die Pflicht betrifft insbesondere inländische B2B-Umsätze. Rechnungen an Privatpersonen und grenzüberschreitende Geschäftsvorgänge sind gesondert zu beurteilen.
Wie können Unternehmen die E-Rechnung praktisch einführen?
Erfahrungsgemäß verhindert eine strukturierte Vorbereitung Medienbrüche, unnötige manuelle Arbeit und spätere Anpassungsprobleme.
Diese fünf Schritte helfen bei der Umsetzung:
- Bestandsaufnahme durchführen: Prüfen Sie, welche ERP-, Buchhaltungs- und Dokumentenmanagementsysteme bereits im Einsatz sind.
- Empfang sicherstellen: Legen Sie fest, wie eingehende XRechnungen und ZUGFeRD-Rechnungen angenommen, geprüft und weitergeleitet werden.
- Workflows definieren: Regeln Sie Freigaben, Zuständigkeiten, Rechnungsprüfung und den Umgang mit fehlerhaften Rechnungen.
- Schnittstellen und Archivierung prüfen: Stellen Sie sicher, dass strukturierte Rechnungsdaten weiterverarbeitet und die Originaldaten ordnungsgemäß aufbewahrt werden.
- Testen und Mitarbeitende schulen: Testen Sie typische Geschäftsvorfälle, bevor Sie die neuen Abläufe vollständig produktiv einsetzen.
Wie unterstützen wir bei der Umstellung auf die E-Rechnung?
Die technische Einführung ist nur ein Teil der Herausforderung. Häufig müssen bestehende Prozesse, Systeme und Zuständigkeiten zusammengeführt werden. Genau hier setzen wir mit unserer Kompetenz in der Digitalisierung von Geschäftsprozessen, der Beratung und Konzeption sowie der Entwicklung von Prozessen und Workflows an.
Drei konkrete Anwendungsbeispiele:
- Automatisierte Rechnungsfreigabe: Eingehende Rechnungen können in einen definierten Workflow eingebunden werden, der Zuständigkeiten, Prüfungen und Freigaben nachvollziehbar abbildet.
- Systemintegration: Individuell konzipierte Schnittstellen können den Datenaustausch zwischen vorhandenen Anwendungen verbessern und doppelte Dateneingaben reduzieren.
- Projektbegleitung: Von der Analyse bestehender Abläufe über die Konzeption bis zur Umsetzung und Koordination unterstützen wir Unternehmen dabei, eine passende Digitalisierungsstrategie zu entwickeln.
Welche Lösung sinnvoll ist, hängt von der vorhandenen IT-Landschaft und den konkreten Geschäftsprozessen ab. Mehr über unser Portfolio finden Sie auf unserer Website.
Fazit: Warum sollten Unternehmen jetzt handeln?
Der Ursprung der E-Rechnung liegt in europäischen Digitalisierungsbestrebungen. Mit der Umsetzung im Umsatzsteuergesetz ist daraus eine konkrete Anforderung für den deutschen B2B-Geschäftsverkehr geworden. Seit 2025 müssen Unternehmen E-Rechnungen empfangen können und die Ausstellungspflicht wird bis 2028 schrittweise ausgeweitet.
Wer die Umstellung frühzeitig angeht, kann nicht nur gesetzliche Anforderungen besser erfüllen, sondern auch manuelle Arbeit reduzieren und Abläufe effizienter gestalten. Wir, von der MBytes D.S. GmbH, unterstützen Sie dabei, Digitalisierungsprojekte individuell zu konzipieren und Prozesse sowie Workflows sinnvoll weiterzuentwickeln.
Sie möchten Ihre Rechnungsprozesse fit für die Zukunft machen und wissen (noch nicht), welche nächsten Schritte für Ihr Unternehmen sinnvoll sind? Wir schauen uns Ihre individuelle Situation an und finden gemeinsam heraus, wie sich die E-Rechnung optimal in Ihre bestehende Systemlandschaft integrieren lässt. Nehmen Sie gerne Kontakt mit uns auf – Wir freuen uns darauf, Sie kennenzulernen!