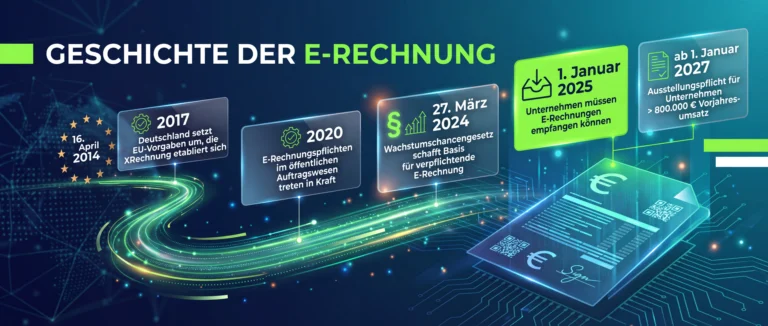
Die E-Rechnung ist im deutschen Geschäftsverkehr angekommen. Seit dem 1. Januar 2025 müssen Unternehmen im B2B-Bereich grundsätzlich elektronische Rechnungen empfangen können. Für die Ausstellung gelten noch Übergangsfristen. Unternehmen sollten diese Zeit nutzen, um ihre Rechnungsprozesse zu digitalisieren, Fehler zu reduzieren und Abläufe effizienter zu gestalten. Doch welche Anforderungen gelten, welche Formate sind zulässig und wie gelingt die praktische Umsetzung? Wir unterstützen Unternehmen dabei, digitale Prozesse sinnvoll zu gestalten und Rechnungsworkflows zukunftssicher aufzustellen.
Was ist eine E-Rechnung und worin unterscheidet sie sich von einer PDF-Rechnung?
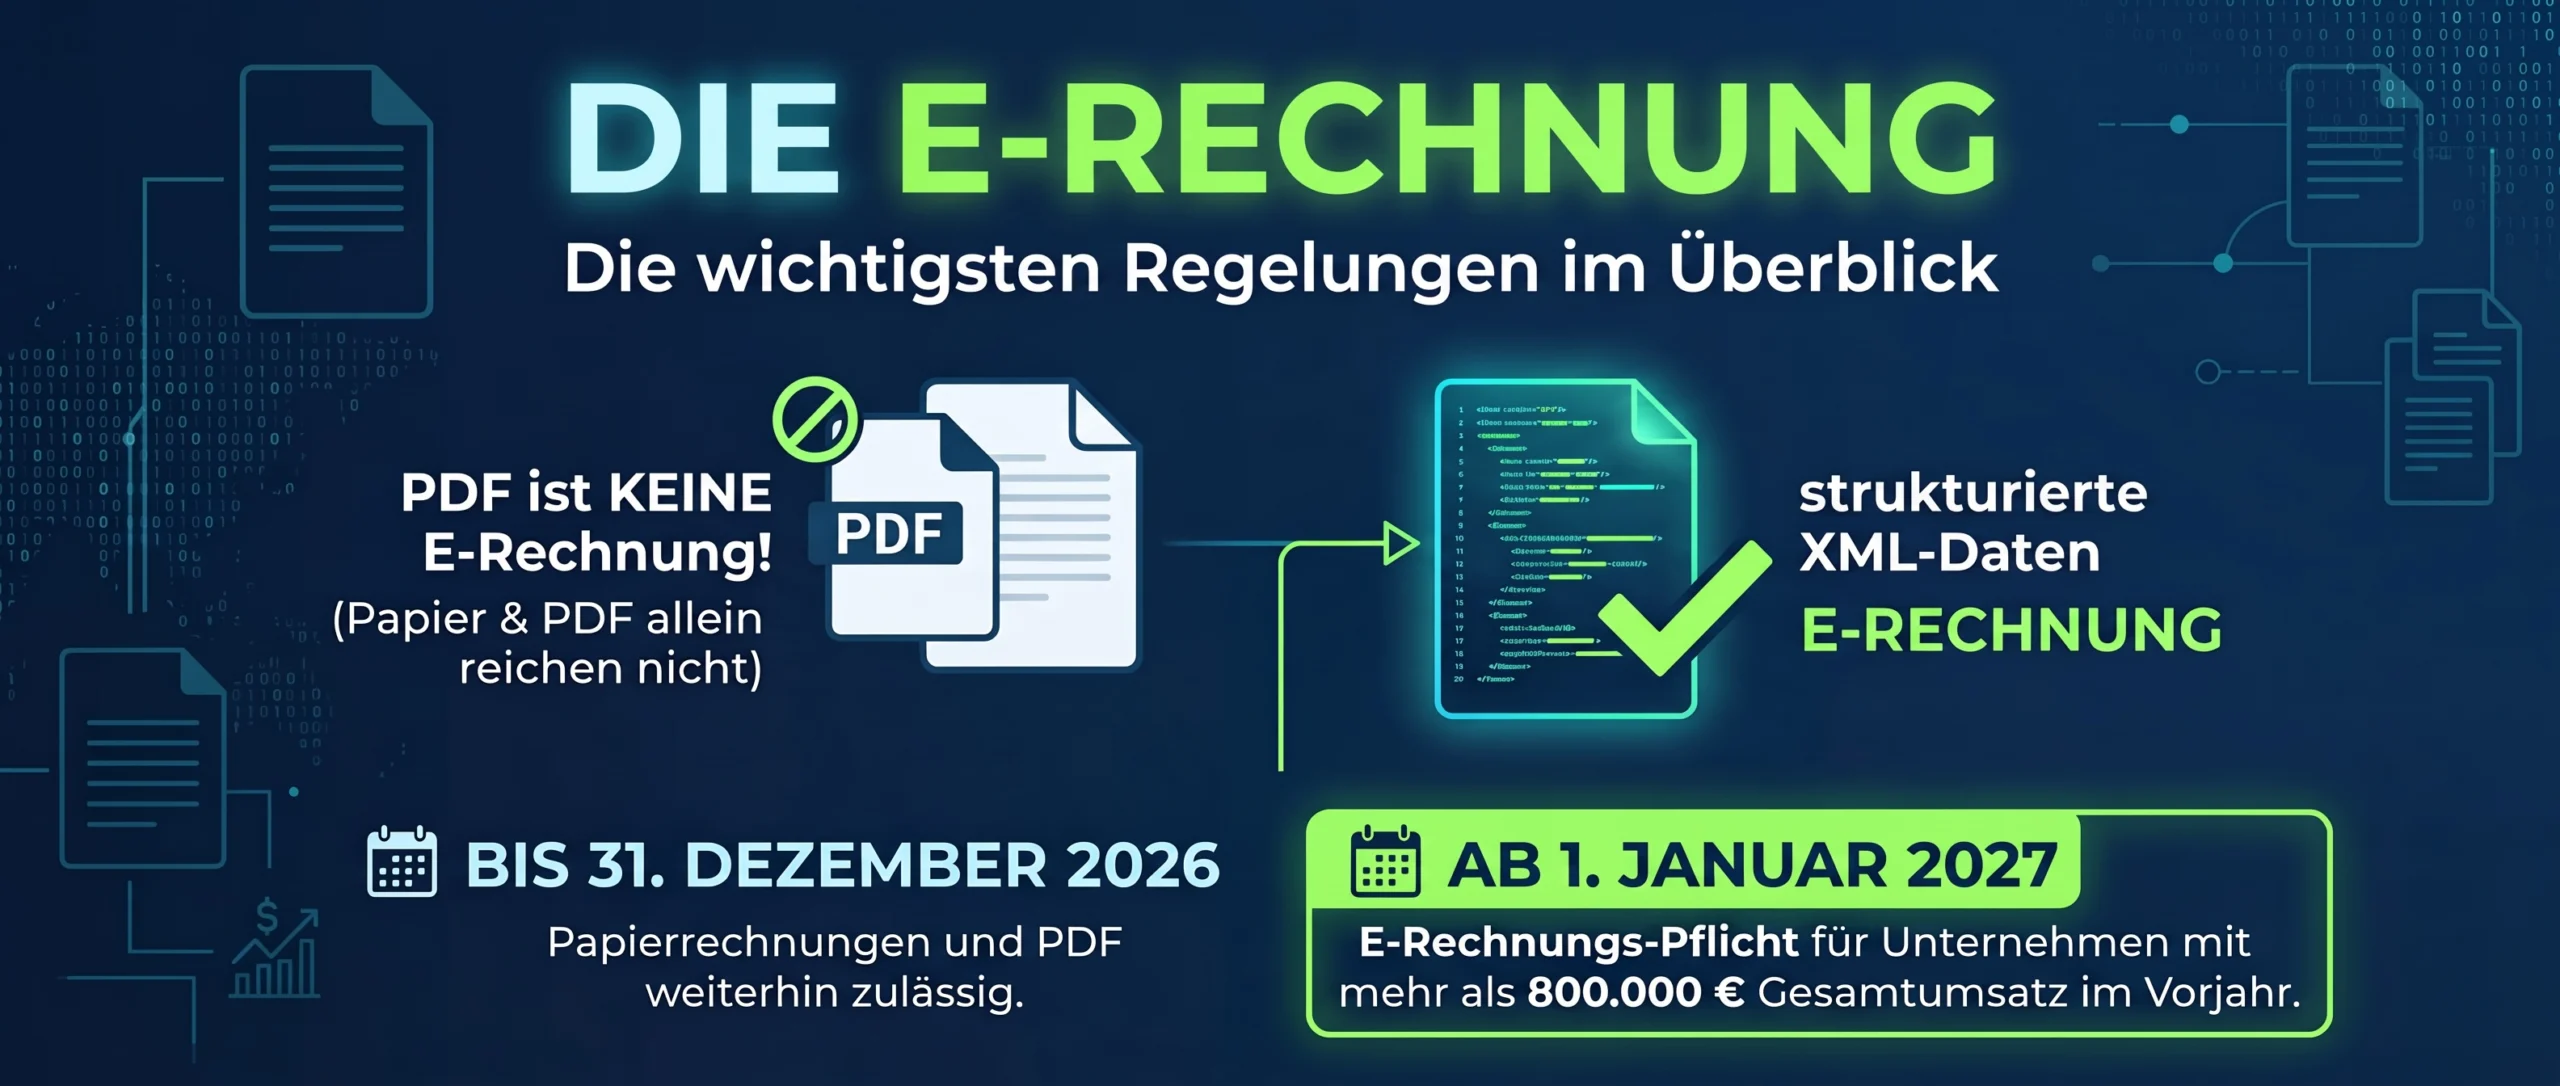
Eine E-Rechnung ist eine Rechnung in einem strukturierten elektronischen Format, das eine automatische Verarbeitung ermöglicht. Eine gewöhnliche PDF-Datei, die per E-Mail verschickt wird, erfüllt diese Definition seit dem 1. Januar 2025 nicht mehr.
Zu den gängigen Formaten gehören:
- XRechnung: ein strukturiertes XML-Format ohne standardmäßig integrierte PDF-Ansicht.
- ZUGFeRD: ein hybrides Format, das strukturierte XML-Rechnungsdaten mit einer lesbaren PDF-Datei kombiniert.
Der entscheidende Unterschied: Rechnungsdaten müssen maschinell auslesbar und weiterverarbeitbar sein. Das ermöglicht beispielsweise, Rechnungsbeträge, Lieferantendaten und Rechnungsnummern automatisch in nachgelagerte Prozesse zu übernehmen.
Welche Fristen gelten für die E-Rechnungspflicht 2026, 2027 und 2028?
Die Einführung erfolgt schrittweise. Für Unternehmen ist vor allem zwischen der Pflicht zum Empfang und der Pflicht zur Ausstellung zu unterscheiden.
| Zeitraum | Was gilt im inländischen B2B-Geschäft? |
| Seit 1. Januar 2025 | Unternehmen müssen E-Rechnungen empfangen können. |
| Bis 31. Dezember 2026 | Papierrechnungen sind weiterhin zulässig. Andere elektronische Rechnungsformate, etwa PDF, setzen grundsätzlich die Zustimmung des Empfängers voraus. |
| Ab 1. Januar 2027 | Unternehmen mit mehr als 800.000 Euro Gesamtumsatz im Vorjahr müssen grundsätzlich E-Rechnungen ausstellen. |
| Ab 1. Januar 2028 | Die Ausstellungspflicht gilt grundsätzlich für alle betroffenen Unternehmen, vorbehaltlich gesetzlicher Ausnahmen. |
Für bestimmte EDI-Verfahren gelten ebenfalls Übergangsregelungen bis Ende 2027. Ausnahmen bestehen unter anderem für Kleinbetragsrechnungen bis 250 Euro, bestimmte steuerfreie Umsätze und Leistungen von Kleinunternehmern.
Wichtig: Die Empfangspflicht gilt grundsätzlich bereits seit 2025 auch für Kleinunternehmer. Die Details erläutert das Bundesfinanzministerium in seinen FAQ zur E-Rechnung.
Welche Anforderungen müssen Unternehmen bei der E-Rechnung erfüllen?
Die rechtliche Umstellung betrifft nicht nur das Dateiformat, sondern auch die internen Abläufe. Unternehmen sollten sicherstellen, dass Rechnungen korrekt empfangen, geprüft, freigegeben und aufbewahrt werden.
Diese Checkliste hilft bei der ersten Bestandsaufnahme:
- Einen geeigneten Empfangsweg einrichten, am besten eignet sich hierfür ein explizites E-Mail-Postfach für den Rechnungseingang.
- Prüfen, ob die vorhandene Software für den Rechnungseingang XRechnung und ZUGFeRD verarbeiten kann.
- Verantwortlichkeiten für Rechnungsprüfung und Freigabe festlegen.
- Pflichtangaben und Rechnungsdaten auf Vollständigkeit prüfen.
- Eine nachvollziehbare, revisionsgerechte Archivierung sicherstellen.
- Mitarbeitende schulen und neue Abläufe dokumentieren.
- Lieferanten über die Notwendigkeit der zukünftigen Zustellung von E-Rechnungen informieren
Achtung: Rechnungen sind grundsätzlich acht Jahre aufzubewahren. Bei E-Rechnungen muss insbesondere der strukturierte Rechnungsteil im ursprünglichen Format unversehrt erhalten bleiben. Die konkrete Umsetzung sollte mit der Buchhaltung, der IT und ggf. der Steuerberatung abgestimmt werden.
Wie können Unternehmen ihre E-Rechnungsprozesse Schritt für Schritt digitalisieren?
Eine erfolgreiche Einführung beginnt mit einer Analyse der bestehenden Abläufe. Wer lediglich ein neues Dateiformat einführt, verschenkt Potenzial für Automatisierung und effizientere Zusammenarbeit.
In fünf Schritten zur digitalen Rechnungsverarbeitung:
- Ist-Prozesse analysieren: Wo gehen Rechnungen ein? Wer prüft sie, wer gibt sie frei und wo entstehen Verzögerungen?
- Technische Anforderungen definieren: Welche Rechnungsformate, Schnittstellen und bestehenden Systeme müssen berücksichtigt werden?
- Digitale Workflows gestalten: Rechnungen werden automatisch den zuständigen Personen zugeordnet und strukturiert durch Prüfung und Freigabe geführt.
- Systeme integrieren und testen: Die Lösung wird an die bestehende IT-Landschaft angepasst. Testfälle helfen, Fehler frühzeitig zu erkennen.
- Mitarbeitende einbinden und optimieren: Schulungen, klare Zuständigkeiten und regelmäßige Prozessprüfungen sichern den langfristigen Erfolg.
Wir unterstützen Unternehmen bei der Analyse, Konzeption und Digitalisierung individueller Geschäftsprozesse. Als ELO Business Partner implementieren wir digitale Workflows, die sich an den tatsächlichen Anforderungen der Organisation orientieren. Mehr dazu erfahren Sie unter Prozesse und Workflows bei MBytes D.S..
Wie unterstützen wir Sie bei der praktischen Umsetzung?
Gerade Unternehmen mit vielen Eingangsrechnungen kennen das Problem: Belege treffen über unterschiedliche Kanäle ein, Freigaben verzögern sich und Rückfragen kosten Zeit. Eine digitale Rechnungsverarbeitung kann diese Medienbrüche reduzieren.
Ein konkretes Beispiel ist ein Unternehmen mit mehreren Standorten: Eine Lieferantenrechnung geht zentral ein, wird dem passenden Vorgang zugeordnet und ohne Zeitverlust direkt zur fachlichen Prüfung an die Abteilung am anderen Standort weitergeleitet. Nach der Freigabe kann sie für die weitere Verarbeitung bereitgestellt und strukturiert archiviert werden.
Mit einer passenden ELO-Lösung lassen sich solche Abläufe individuell abbilden. Wir können Sie dabei unterstützen,
- Rechnungsprüfungs- und Freigabeworkflows zu konzipieren,
- wiederkehrende Prozessschritte zu automatisieren,
- Dokumentenmanagement und bestehende IT-Systeme sinnvoll zu integrieren,
- Mitarbeitende durch Workshops und Schulungen einzubinden.
Welche Automatisierungen sinnvoll sind, hängt von der vorhandenen Software, dem Rechnungsvolumen und den internen Freigaberegeln ab. Ziel ist eine Lösung, die nicht nur gesetzliche Anforderungen berücksichtigt, sondern den Arbeitsalltag messbar erleichtern kann.
Welche Vorteile bietet die E-Rechnung über die gesetzliche Pflicht hinaus?
Die E-Rechnung ist mehr als eine Compliance-Aufgabe. Richtig umgesetzt, kann sie die Effizienz des gesamten Rechnungswesens verbessern.
- Weniger manuelle Dateneingaben: Strukturierte Rechnungsdaten können automatisiert übernommen werden.
- Kürzere Durchlaufzeiten: Digitale Freigaben reduzieren Wartezeiten und erleichtern die Zusammenarbeit.
- Mehr Transparenz: Bearbeitungsstände und Zuständigkeiten lassen sich nachvollziehen.
- Weniger Übertragungsfehler: Automatisierte Prozesse reduzieren wiederholte manuelle Eingaben.
- Bessere Skalierbarkeit: Auch steigende Rechnungsvolumen lassen sich mit passenden Workflows effizienter bewältigen.
Wie stark diese Vorteile ausfallen, hängt von der Qualität der Prozesse und der technischen Integration ab.
Was sollten Unternehmen jetzt tun?
Die wichtigste Maßnahme ist, nicht bis zum Ende der Übergangsfristen zu warten. Unternehmen sollten ihre Rechnungsprozesse bereits 2026 überprüfen, technische Lücken identifizieren und die Einführung strukturiert planen.
Die häufigsten Fragen lassen sich dabei klar beantworten: Eine einfache PDF-Datei ist keine E-Rechnung im gesetzlichen Sinne. Der Empfang strukturierter E-Rechnungen ist bereits verpflichtend. Für die Ausstellung gelten abhängig vom Umsatz Übergangsfristen bis Ende 2026 beziehungsweise 2027; ab 2028 greift die Pflicht grundsätzlich umfassend. Entscheidend für eine erfolgreiche Umsetzung sind geeignete Formate, klare Prozesse, eine ordnungsgemäße Aufbewahrung und die passende technische Unterstützung.
Fazit: E-Rechnungen als Chance für effizientere B2B-Prozesse nutzen
Die E-Rechnung verändert das Rechnungswesen nachhaltig. Unternehmen, die frühzeitig handeln, können gesetzliche Anforderungen erfüllen und gleichzeitig manuelle Arbeit, Medienbrüche und unnötige Verzögerungen reduzieren. Mit durchdachten Workflows und einem passenden Dokumentenmanagement wird aus der Pflicht eine Chance zur Digitalisierung.
Sie möchten Ihre E-Rechnungsprozesse optimieren? Lassen Sie uns gemeinsam herausfinden, wie wir Ihre Rechnungsverarbeitung optimal auf Ihre Bedürfnisse abstimmen können. Nehmen Sie gerne Kontakt mit uns auf – wir freuen uns darauf, Sie kennenzulernen!